
修訂日期 民國113年5月30日
修正沿革:
1.中華民國113年5月30日金融監督管理委員會金管綜字第1130193028號函訂定發布全文6點
1
壹、目的
為避免金融機構對外標榜機構本身或提供之金融商品與服務為「綠色」或「永續」,但有名實未符之狀況或資訊不對稱之情形,爰訂定本參考指引,提醒金融機構注意避免可能涉及之「漂綠」行為。
本參考指引係屬行政指導,金融機構有關永續特徵之聲明或揭露等相關行為,仍應遵循各相關法令規範辦理。
2
貳、定義
本參考指引所稱「漂綠」,指金融機構或其提供之金融商品或服務,在永續相關之聲明、行動或陳述中,提供無法令人清楚理解或過於誇大之訊息,或僅選擇性揭露正面影響或缺乏證據支持其永續特徵之訊息,進而可能誤導金融消費者、投資人或其他市場參與者之判斷。
3
參、適用對象
本參考指引適用於本國金融機構(含其海外分行、國際金融集團在台子公司),包括金控業、銀行業、證券業、期貨業、投信投顧業、保險業、票券業等。
4
肆、永續相關聲明宜符合之原則
金融機構本身或提供之金融商品及服務應符合金融相關法令,如對外做出「永續」或「綠色」相關聲明(含文宣、廣告或任何形式之聲明)時,宜符合下列相關原則:
一、聲明宜真實正確且有證據支持,並定期審視其正確性:
(一)真實與正確性:金融機構宜以真實與正確之方式,說明本身或提供之金融商品或服務是否具有永續特徵,不宜誇大對於社會、環境之正面影響。
(二)強而有力之證據支持:金融機構對外揭露與永續相關之聲明,於提出時即宜有充分、具相關性且屬公開可驗證之證據支持。
(三)定期審查和更新:金融機構宜定期審查其聲明與相關之證據,以確保聲明仍具足夠之證據支持,並儘可能隨變化更新相關聲明,以反映實際情況。
二、聲明宜直接,並易於理解:
(一)陳述方式宜直接且易於理解:金融機構提出之聲明宜直接。所使用之語言宜清晰、簡單且不引起歧異,讓金融消費者或投資人能普遍理解。
(二)避免使用難以理解之術語:金融機構在使用技術術語時,宜提供相關解釋。非非該用語之含義已足夠清晰且廣泛為一般大眾理解,否則宜避免使用一般人難以理解之專業術語。
(三)避免使用模糊或籠統之語言:對於不具永續特徵之行為、金融商品或服務,不宜使用模糊、廣泛或籠統之永續相關用語,以避免金融消費者或投資人誤認該行為,或提供之金融商品或服務具有永續特徵。
(四)確保視覺元素與聲明一致:金融機構所提供之金融商品或服務提及永續特徵時,若使用與永續相關之圖像、標誌或顏色,宜確保視覺元素與聲明具一致性。
三、聲明內容宜完整,不遺漏或隱藏重要訊息:
(一)聲明宜完整,不宜僅象徵性揭露:金融機構宜確保聲明係綜整所有永續特徵相關內容,且沒有遺漏任何可能影響金融消費者或投資人判斷之重要資訊。
(二)聲明宜衡平,不宜選擇性揭露:聲明宜以平衡之方式提出,呈現本身或所提供之金融商品或服務在永續之正面訊息時,如亦存有可能對永續產生負面影響之訊息,亦宜一併提供。
(三)清楚說明限制:若聲明僅在某些限制條件下始適用,金融機構宜清楚說明這些限制條件或注意事項,並以顯著之顏色、字體或粗體等方式顯著標示,使一般人快速閱覽時,均可顯而易見。
(四)不宜僅以碳抵換方式宣稱具永續特徵:金融機構聲明本身或所提供之金融商品或服務具環境永續特徵時,宜以本身或所提供之金融商品或服務所產生之環境效益為原則,不宜僅以碳抵換方式宣稱具永續特徵。
四、聲明涉及比較時,宜公平且具可比性:
(一)比較基礎宜公平:金融機構在比較金融商品或服務之永續特徵時,宜秉持公平,且具一致性之比較基礎。該比較目的係使金融消費者或投資人,能在資訊充足下選擇金融商品或服務,而非以打壓對手為目的。
(二)宜敘明比較方法並就同類型進行比較:金融機構在比較金融商品或服務之永續特徵時,宜明確說明比較對象及方法論。比較時宜涵蓋市場上同類型之金融商品或服務,避免僅比較商品或服務永續特徵之單一或特定項目,以避免誤導金融消費者或投資人。
(三)僅係符合法令最低標準者,其比較不宜有誤導性:當金融機構或其提供之金融商品或服務僅係符合現有法令要求之最低標準者,其聲明之文字宜避免誤導金融消費者或投資人認為其永續特徵優於其他同業。
(四)行銷活動之監控:金融機構辦理本身或金融商品及服務之相關永續行銷活動時,宜適時監控整個行銷活動,確保內容符合永續聲明之相關原則,避免在行銷活動中出現與實際不符之情況。
五、聲明宜確保符合永績相關規範::
(一)確保永續金融商品資訊揭露及投資決策過程符合永續規範:金融機構提供永續相關金融商品或服務時,宜注意該商品或服務之資訊揭露及投資決策過程等,符合永續相關規範,並納入風險監控,以確保其投資決策符合相關之永續聲明。
(二)金融商品僅生命週期之特定部分具永績特徵者,宜清楚說明:金融機構針對金融商品特定之生命週期提出永續聲明時,宜明確指出該聲明所涉及之商品生命週期,避免金融消費者或投資人誤解金融商品全生命週期,均具有相同之永續特徵。
(三)使用外部永續發展相關數據、分析和評級宜進行盡職調查:選擇和使用外部永續相關資訊時,金融機構宜對資訊提供者進行適當盡職調查,瞭解其數據、分析或評比之基礎及方法,並對外說明。
5
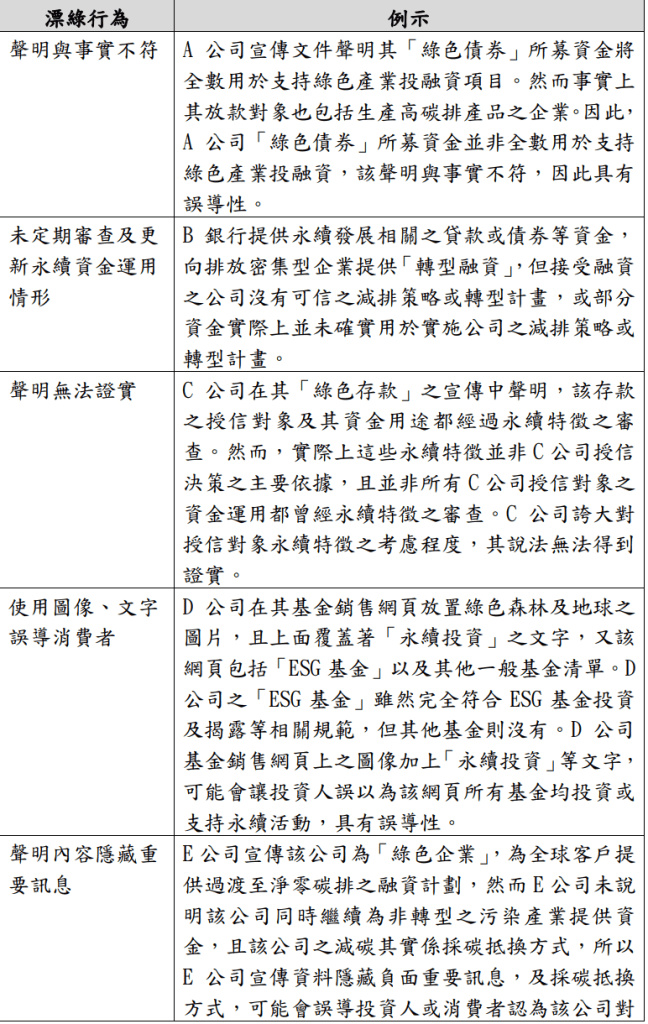
伍、漂綠例示
為協助金融機構防範落入漂綠之疑慮,參考英國金融行為監理總署(Financial Conduct Authority, FCA)之作法,提供非真實例示供參考。


陸、管理要求
一、金融機構對其提供之金融商品及服務做出「永續」或「綠色」相關聲明前,宜依其內部權責劃分規定,經內部覆核或外部第三方機構進行驗證,並持續監督其符合相關聲明。
二、金融機構宜建立相關內部控制或風險管理機制,定期檢視自身「永續」或「綠色」聲明之內容與實際情形相符,及監督公司將ESG納入營運及風險管理決策流程,並配置充分人力和給予人員必要之訓練。